

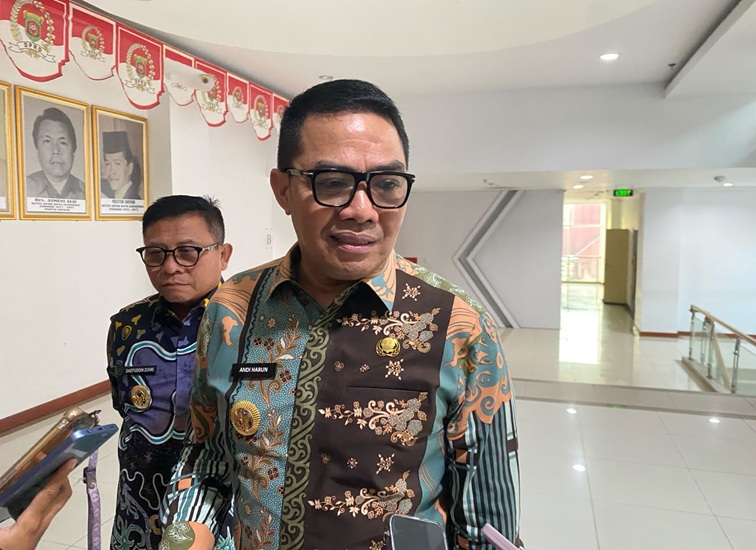

SAMARINDA, LINGKARKALTIM: Pemkot Samarinda menguji keabsahan kebijakan penyesuaian opsen dan bagi hasil pajak (BHP) Pemprov Kalimantan Timur (Kaltim) menggunakan tolok ukur Pasal 52 Undang-Undang Nomor 30 Tahun 2014 tentang Administrasi Pemerintahan. Pengujian tersebut memunculkan tiga temuan kritis serta tiga temuan analitis yang dinilai menyentuh aspek prosedur, substansi regulasi, hingga ketepatan variabel hitung.
Wali Kota Samarinda, Andi Harun, membeberkan penurunan kumulatif target pendapatan daerah sebesar Rp209,68 miliar (25,85 persen) bersumber dari kontraksi Opsen PKB dan BBNKB Rp70,03 miliar dari Rp276,72 miliar menjadi Rp206,69 miliar serta penurunan bersih BHP Rp139,64 miliar dari Rp534,55 miliar menjadi Rp394,91 miliar. Penyesuaian BHP di Samarinda sendiri mencapai -26,24 persen atau Rp140,29 miliar setelah memperhitungkan kurang salur 2025 sebesar Rp647,17 juta.
Temuan pertama berkaitan dengan tata kelola administrasi yang dinilai cacat prosedur karena ketidaksesuaian dengan PP Nomor 35 Tahun 2023 serta Perda Kaltim Nomor 1 Tahun 2024 yang diubah dengan Perda Tahun 2026. Ketentuan tersebut mensyaratkan adanya forum rekonsiliasi terbuka bersama kabupaten/kota dan keputusan gubernur sebelum surat pemberitahuan dikeluarkan, sementara hingga kini keputusan gubernur tersebut belum diterima dan justru muncul kabar tanggal penerbitan yang belakangan dibanding surat pemberitahuan.
“Harusnya keputusan gubernur itu dulu baru surat. Nah, ini suratnya 7 Oktober, keputusan gubernurnya konon kalau ada itu tertanggal 2 November. Berarti kan retroaktif itu, berlaku surut,” ujar Andi Harun saat ditemui di Kantor DPRD Samarinda, Kamis (19/11/2026).
Temuan kedua menyangkut pemotongan insentif pungutan sebesar tiga persen sebelum porsi 70 persen bagi hasil dibagikan kepada kabupaten/kota, padahal aturan pokok mengatur porsi bruto bagi daerah dan membatasi angka tiga persen sekadar plafon maksimal pada regulasi yang berbeda. Dalam dokumen paparan juga tercatat penurunan proyeksi PBBKB dari Rp7 triliun menjadi Rp5,3 triliun serta potensi pengurangan ganda (double discounting) atas faktor tunggakan PKB 2025 sebesar 22,30 persen.
“Kalau dikurangi 3 persen, berarti yang diterima cuma 67,9 persen. Angka 3 persen pun itu hanya plafon maksimal, tapi tidak boleh langsung dijadikan sebagai pengurang terhadap bagi hasilnya kabupaten/kota,” jelas Andi Harun.
Andi Harun menambahkan pembenaran melalui peraturan gubernur tidak dapat menabrak asas hierarki peraturan perundang-undangan dan berpotensi menimbulkan implikasi hukum serius apabila dibiarkan berjalan tanpa kejelasan. Menurutnya, skema pemotongan insentif sebelum distribusi tersebut telah berlangsung selama beberapa tahun dengan estimasi nilai sekitar Rp139 miliar per tahun di seluruh kabupaten/kota berdasarkan jawaban pihak Bapenda.
“Ini kan uang dibagi-bagi. Secara hukum itu bisa berpotensi masuk teriris dengan Undang-Undang Tipikor, karena ada kemungkinan penggunaan norma untuk melakukan tindakan yang melawan hukum,” tegasnya.
Adapun temuan ketiga menyoroti pergeseran dasar variabel penghitungan PBBKB dari jumlah kendaraan terdaftar menjadi penerimaan BPKB yang dinilai melampaui kewenangan peraturan pelaksana. Penggunaan variabel lain dalam ketentuan peraturan pemerintah yang dirujuk dinilai hanya berlaku untuk objek pajak tertentu dan tidak dapat diterapkan pada skema kebijakan yang dipersoalkan saat ini.
“Dalam ilmu administrasi patut dikualifikasi sebagai tindakan ultra vires, melampaui kewenangan. Variabel lain di PP 35 Tahun 2023 itu hanya bisa digunakan di PAP dan pajak rokok, tidak bisa dipakai pada kebijakan sekarang,” pungkas Andi Harun. (dev)